Domain soziale-kontakte.de kaufen?
Wir ziehen mit dem Projekt
soziale-kontakte.de um.
Sind Sie am Kauf der Domain
soziale-kontakte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain soziale-kontakte.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **


Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
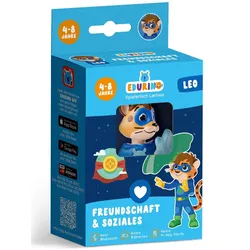
EDURINO Figur Leo "Freundschaft & Soziales"Mit der EDURINO Figur Leo entdecken Kinder spielerisch die Welt der Gefühle und sozialen Interaktionen. In spannenden Abenteuern lernen sie wichtige Kompetenzen für den Umgang mit anderen. geeignet für Kinder von 4 bis 8 Jahren vermittelt spielerisch soziale Kompetenzen wie Empathie und Freundschaft funktioniert in Verbindung mit der kostenlosen EDURINO App keine Batterien, kein Bluetooth und keine In-App-Käufe erforderlich Die Figur Leo schaltet in der digitalen Lernwelt von EDURINO das Themengebiet „Freundschaft & Soziales“ frei. Gemeinsam mit dem kleinen Superhelden begeben sich Kinder auf eine Mission, bei der sie lernen, Gesichtsausdrücke zu erkennen und Emotionen zu verstehen. Durch interaktive Geschichten und Spiele werden außerdem Konfliktlösungsstrategien und der Aufbau von sozialen Verbindungen gefördert. Die Lerninhalte wurden in Zusammenarbeit mit Forschenden entwickelt. Ein Tablet oder Smartphone ist zur Nutzung erforderlich, aber nicht im Lieferumfang enthalten.29,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter

-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **

Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
EDURINO Figur Leo "Freundschaft & Soziales"Mit der EDURINO Figur Leo entdecken Kinder spielerisch die Welt der Gefühle und sozialen Interaktionen. In spannenden Abenteuern lernen sie wichtige Kompetenzen für den Umgang mit anderen. geeignet für Kinder von 4 bis 8 Jahren vermittelt spielerisch soziale Kompetenzen wie Empathie und Freundschaft funktioniert in Verbindung mit der kostenlosen EDURINO App keine Batterien, kein Bluetooth und keine In-App-Käufe erforderlich Die Figur Leo schaltet in der digitalen Lernwelt von EDURINO das Themengebiet „Freundschaft & Soziales“ frei. Gemeinsam mit dem kleinen Superhelden begeben sich Kinder auf eine Mission, bei der sie lernen, Gesichtsausdrücke zu erkennen und Emotionen zu verstehen. Durch interaktive Geschichten und Spiele werden außerdem Konfliktlösungsstrategien und der Aufbau von sozialen Verbindungen gefördert. Die Lerninhalte wurden in Zusammenarbeit mit Forschenden entwickelt. Ein Tablet oder Smartphone ist zur Nutzung erforderlich, aber nicht im Lieferumfang enthalten.29,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
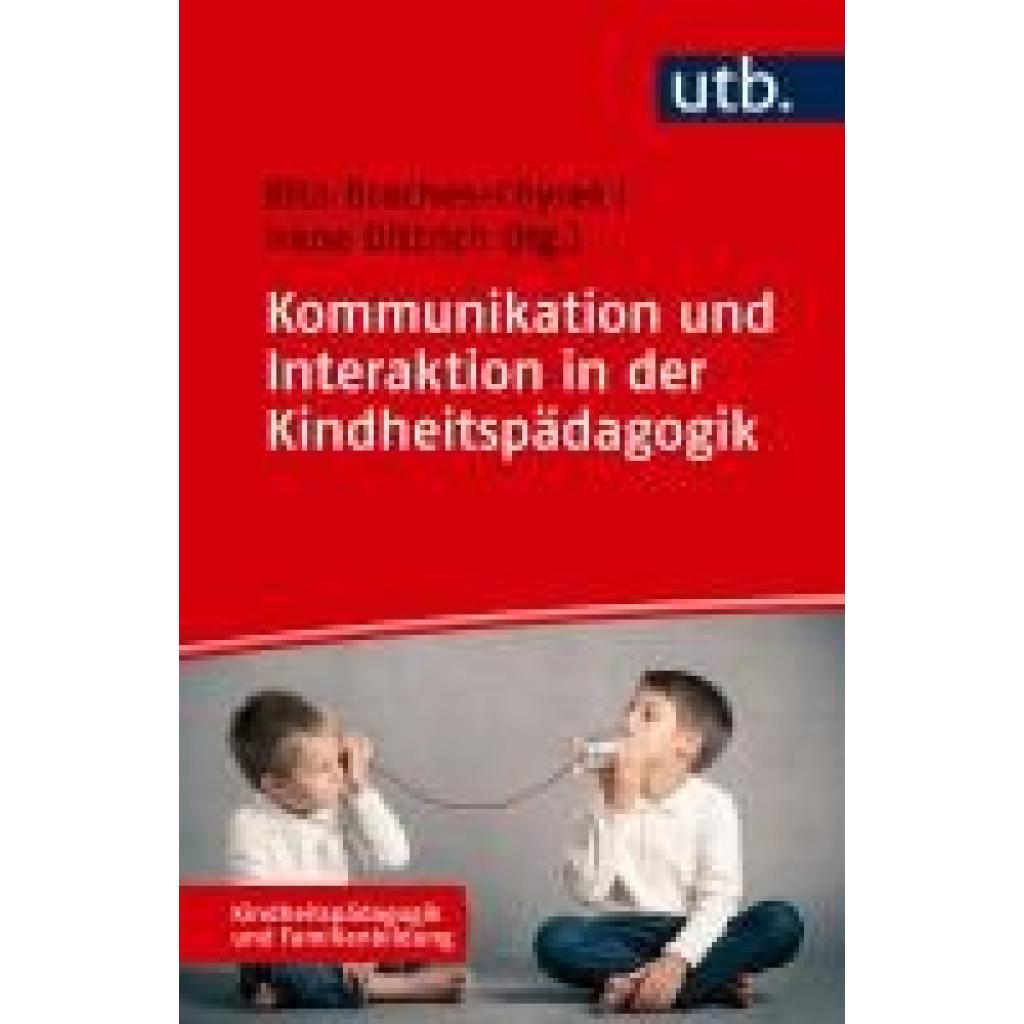
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fuhse, Jan Arendt: Soziale NetzwerkeSoziale Netzwerke , Konzepte und Forschungsmethoden , Lenkradfernbedienungsadapter > Klemmen & Verkabelung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 201804, Produktform: Kartoniert, Autoren: Fuhse, Jan Arendt, Edition: REV, Auflage: 18002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 228, Abbildungen: 32 schwarz-weiße Abbildungen, Keyword: Forschungsmethoden; Internet; Interpretation; Konzepte; Methoden; Netzwerkanalyse; Netzwerke; Netzwerkforschung; Politikwissenschaft; Soziale Netzwerke; Sozialgeographie; Sozialwissenschaft; Sozialwissenschaften; Soziologie; Ökonomie, Fachschema: Social Media~Social Network~Soziales Netzwerk~Erforschung~Forschung~Information~Forschung (wirtschafts-, sozialwissenschaftlich) / Sozialforschung~Sozialforschung~Empirische Sozialforschung~Sozialforschung / Empirische Sozialforschung, Fachkategorie: Forschungsmethoden, allgemein~Sozialforschung und -statistik, Bildungszweck: für die Hochschule, Warengruppe: TB/Soziologie, Fachkategorie: Soziale Medien / Soziale Netzwerke, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Truejen, Friedrich, Länge: 215, Breite: 150, Höhe: 14, Gewicht: 355, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825245634, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,23,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.